Domain ibfd.de kaufen?
Wir ziehen mit dem Projekt
ibfd.de um.
Sind Sie am Kauf der Domain
ibfd.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain ibfd.de kaufen?
Was sind Edukte und Produkte?
Edukte sind die Ausgangsstoffe einer chemischen Reaktion, die durch die Reaktion miteinander reagieren, um neue Substanzen zu bilden, die als Produkte bezeichnet werden. Edukte werden in einer chemischen Reaktion verbraucht, während Produkte neu gebildet werden. **
Was sind Enzyme, Substrate und Edukte?
Enzyme sind Proteine, die als Katalysatoren in biochemischen Reaktionen fungieren. Sie beschleunigen die Reaktionsgeschwindigkeit, indem sie die Aktivierungsenergie verringern. Substrate sind die Moleküle, auf die das Enzym wirkt und sie in Produkte umwandelt. Edukte sind die Ausgangsstoffe einer chemischen Reaktion, die durch das Enzym in Produkte umgewandelt werden. **
Ähnliche Suchbegriffe für Edukte Glukose
Top-Angebote
Produkte zum Begriff Edukte Glukose:
-
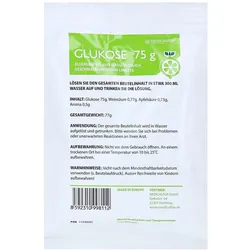
Glukose 75G Kirsch 75 GProdukteigenschaften: Bezeichnung: Instantgetränkepulver mit Fruchtgeschmack, hergestellt aus 75 g Glukose pro 82,5 g Lebensmittel Verwendung/Anwendung/Verzehrempfehlung: Zuerst 300 ml Wasser in ein geeignetes Gefäß geben und Beutelinhalt darin unter Umrühren sofort auflösen. Wir empfehlen, maximal eine Portion täglich zu verzehren. Nährwertdeklaration: Durchschnittliche Nährwerte pro 100 g pro Portion 82,5 g in 300 ml Wasser Brennwert 1.518 kJ/357 kcal 1297 kJ/305 kcal Fett, davon 0 g 0 g o gesättigte Fettsäuren 0 g 0 g Kohlenhydrate, davon 88,5 g 75,6 g o Zucker 87,8 g 75,0 g Ballaststoffe 0 g 0 g Eiweiß 0 g 0 g Salz 0 g 0 g Zutaten: 96,54% Glukose Monohydrat (Traubenzucker), Säuerungsmittel (Apfelsäure, Weinsäure), Aroma. Allergene: keine Nettofüllmenge: 82,5 g Aufbewahrungsbedingungen: Nicht vor dem Gebrauch öffnen. An einem trockenen Ort bei einer Temperatur von 10 bis 25 Grad Celsius aufbewahren. Außer Reichweite von Kindern aufbewahren. Ursprungsland des Lebensmittels: Deutschland Anschrift des Herstellers: Medicalfox GmbH Geibelstraße 64 22303 Hamburg Weitere Hinweise: Achten Sie auf eine abwechslungsreiche, ausgewogene Ernährung und gesunde Lebensweise. Quelle: medicalfox.de Stand: 02/20263,78 €*Versand: 4,50 €Sichere Weiterleitung zum Anbieter
-
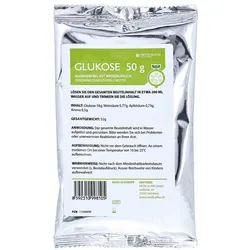
Glukose 50G Kirsch 50 GProdukteigenschaften: Bezeichnung: Instantgetränkepulver mit Fruchtgeschmack Verwendung/Anwendung/Verzehrempfehlung: Zuerst 200 ml Wasser in ein geeignetes Gefäß geben und Beutelinhalt darin unter Umrühren sofort auflösen. Wir empfehlen, maximal eine Portion täglich zu verzehren. Nährwertdeklaration: Durchschnittliche Nährwerte pro 100 g pro Portion 55 g in 200 ml Wasser Brennwert 1518 kJ/357 kcal 865 kJ/204 kcal Fett, davon 0 g 0 g • gesättigte Fettsäuren 0 g 0 g Kohlenhydrate, davon 88,5 g 50,4 g • Zucker 87,8 g 50,0 g Ballaststoffe 0 g 0 g Eiweiß 0 g 0 g Salz 0 g 0 g Zutaten: 96,5% Glukose Monohydrat (Traubenzucker), Säuerungsmittel (Apfelsäure, Weinsäure), Aroma. Allergene: keine Nettofüllmenge: 50 g Aufbewahrungsbedingungen: Nicht vor dem Gebrauch öffnen. An einem trockenen Ort bei einer Temperatur von 10 bis 25 Grad Celsius aufbewahren. Außer Reichweite von Kindern aufbewahren. Ursprungsland des Lebensmittels: Deutschland Anschrift des Herstellers: Medicalfox GmbH Geibelstraße 64 22303 Hamburg Weitere Hinweise: keine Quelle: www.medicalfox.de Stand: 04/20223,39 €*Versand: 4,50 €Sichere Weiterleitung zum Anbieter
-
Sind nur Edukte bei Redoxreaktionen gegeben?
Nein, bei Redoxreaktionen sind sowohl Edukte als auch Produkte gegeben. Edukte sind die Ausgangsstoffe, die in der Reaktion umgewandelt werden, während Produkte die entstehenden Stoffe sind. In einer Redoxreaktion findet eine Übertragung von Elektronen statt, wodurch sich die Oxidationszustände der beteiligten Elemente ändern. **
-
Ist Glukose tierisch?
Nein, Glukose ist nicht tierisch. Glukose ist eine Form von Zucker, die in vielen pflanzlichen und tierischen Lebensmitteln vorkommt. Es wird oft aus pflanzlichen Quellen wie Mais oder Weizen hergestellt, kann aber auch aus tierischen Quellen wie Honig gewonnen werden. **
-
Ist das wegen der Masse der Edukte?
Nein, die Masse der Edukte hat keinen Einfluss auf die Reaktionsgeschwindigkeit. Die Reaktionsgeschwindigkeit hängt von der Konzentration der Edukte, der Temperatur, dem Druck und anderen Faktoren ab. Die Masse der Edukte kann jedoch die Ausbeute der Reaktion beeinflussen. **
-
Welches Organ speichert Glukose?
Welches Organ speichert Glukose? Die Leber ist das Hauptorgan, das Glukose speichert. Sie wandelt überschüssige Glukose in Form von Glykogen um und speichert es für den späteren Gebrauch. Bei Bedarf kann die Leber das gespeicherte Glykogen wieder in Glukose umwandeln und ins Blut abgeben, um den Energiebedarf des Körpers zu decken. Dieser Prozess wird als Glykogenolyse bezeichnet. Die Leber spielt somit eine wichtige Rolle bei der Regulation des Blutzuckerspiegels und der Energieversorgung des Körpers. **


Ist Glukose vom Schwein?
Nein, Glukose ist ein einfacher Zucker, der in vielen Lebensmitteln vorkommt. Es wird aus Stärke gewonnen, die in Pflanzen wie Mais oder Kartoffeln enthalten ist. Es hat nichts mit Schweinen zu tun. **
Was sind die Edukte und Produkte der Zellatmung?
Was sind die Edukte und Produkte der Zellatmung? **
Top-Angebote
Produkte zum Begriff Edukte Glukose:
-
Glukose 50G Orange 50 GProdukteigenschaften: Bezeichnung: Instantgetränkepulver mit Fruchtgeschmack (Orange), hergestellt aus 50 g Glukose pro 52 g Lebensmittel Verwendung/Anwendung/Verzehrempfehlung: Zuerst 200 ml Wasser in ein geeignetes Gefäß geben und Beutelinhalt darin unter Umrühren sofort auflösen. Wir empfehlen, maximal eine Portion täglich zu verzehren. Nährwertdeklaration: Durchschnittliche Nährwerte pro 100 g pro Portion 55 g in 200 ml Wasser Brennwert 1.518 kJ/357 kcal 865 kJ/204 kcal Fett, davon 0 g 0 g o gesättigte Fettsäuren 0 g 0 g Kohlenhydrate, davon 88,5 g 50,4 g o Zucker 87,8 g 50,0 g Ballaststoffe 0 g 0 g Eiweiß 0 g 0 g Salz 0 g 0 g Zutaten: 96,5% Glukose Monohydrat (Traubenzucker), Säuerungsmittel (Apfelsäure, Weinsäure), Aroma. Allergene: keine Nettofüllmenge: 55 g Aufbewahrungsbedingungen: Nicht vor dem Gebrauch öffnen. An einem trockenen Ort bei einer Temperatur von 10 bis 25 Grad Celsius aufbewahren. Außer Reichweite von Kindern aufbewahren. Ursprungsland des Lebensmittels: Deutschland Anschrift des Herstellers: Medicalfox GmbH Geibelstraße 64 22303 Hamburg Weitere Hinweise: Achten Sie auf eine abwechslungsreiche, ausgewogene Ernährung und gesunde Lebensweise. Quelle: medicalfox.de Stand: 02/20263,39 €*Versand: 4,50 €Sichere Weiterleitung zum Anbieter
-
Glukose 50G Limette 50 GProdukteigenschaften: Bezeichnung: Instantgetränkepulver mit Fruchtgeschmack Verwendung/Anwendung/Verzehrempfehlung: Zuerst 200 ml Wasser in ein geeignetes Gefäß geben und Beutelinhalt darin unter Umrühren sofort auflösen. Wir empfehlen, maximal eine Portion täglich zu verzehren. Nährwertdeklaration: Durchschnittliche Nährwerte pro 100 g pro Portion 55 g in 200 ml Wasser Brennwert 1561 kJ/367 kcal 890 kJ/209 kcal Fett, davon 0 g 0 g • gesättigte Fettsäuren 0 g 0 g Kohlenhydrate, davon 89 g 50,7 g • Zucker 87,7 g 50,0 g Ballaststoffe 0 g 0 g Eiweiß 0 g 0 g Salz 0 g 0 g Zutaten: 96,5% Glukose Monohydrat (Traubenzucker), Säuerungsmittel (Apfelsäure, Weinsäure), Aroma. Allergene: keine Nettofüllmenge: 50 g Aufbewahrungsbedingungen: Nicht vor dem Gebrauch öffnen. An einem trockenen Ort bei einer Temperatur von 10 bis 25 Grad Celsius aufbewahren. Außer Reichweite von Kindern aufbewahren. Ursprungsland des Lebensmittels: Deutschland Anschrift des Herstellers: Medicalfox GmbH Geibelstraße 64 22303 Hamburg Weitere Hinweise: keine Quelle: www.medicalfox.de Stand: 04/20223,39 €*Versand: 4,50 €Sichere Weiterleitung zum Anbieter
-
Glukose 75G Kirsch 75 GProdukteigenschaften: Bezeichnung: Instantgetränkepulver mit Fruchtgeschmack, hergestellt aus 75 g Glukose pro 82,5 g Lebensmittel Verwendung/Anwendung/Verzehrempfehlung: Zuerst 300 ml Wasser in ein geeignetes Gefäß geben und Beutelinhalt darin unter Umrühren sofort auflösen. Wir empfehlen, maximal eine Portion täglich zu verzehren. Nährwertdeklaration: Durchschnittliche Nährwerte pro 100 g pro Portion 82,5 g in 300 ml Wasser Brennwert 1.518 kJ/357 kcal 1297 kJ/305 kcal Fett, davon 0 g 0 g o gesättigte Fettsäuren 0 g 0 g Kohlenhydrate, davon 88,5 g 75,6 g o Zucker 87,8 g 75,0 g Ballaststoffe 0 g 0 g Eiweiß 0 g 0 g Salz 0 g 0 g Zutaten: 96,54% Glukose Monohydrat (Traubenzucker), Säuerungsmittel (Apfelsäure, Weinsäure), Aroma. Allergene: keine Nettofüllmenge: 82,5 g Aufbewahrungsbedingungen: Nicht vor dem Gebrauch öffnen. An einem trockenen Ort bei einer Temperatur von 10 bis 25 Grad Celsius aufbewahren. Außer Reichweite von Kindern aufbewahren. Ursprungsland des Lebensmittels: Deutschland Anschrift des Herstellers: Medicalfox GmbH Geibelstraße 64 22303 Hamburg Weitere Hinweise: Achten Sie auf eine abwechslungsreiche, ausgewogene Ernährung und gesunde Lebensweise. Quelle: medicalfox.de Stand: 02/20263,78 €*Versand: 4,50 €Sichere Weiterleitung zum Anbieter
-
Glukose 50G Kirsch 50 GProdukteigenschaften: Bezeichnung: Instantgetränkepulver mit Fruchtgeschmack Verwendung/Anwendung/Verzehrempfehlung: Zuerst 200 ml Wasser in ein geeignetes Gefäß geben und Beutelinhalt darin unter Umrühren sofort auflösen. Wir empfehlen, maximal eine Portion täglich zu verzehren. Nährwertdeklaration: Durchschnittliche Nährwerte pro 100 g pro Portion 55 g in 200 ml Wasser Brennwert 1518 kJ/357 kcal 865 kJ/204 kcal Fett, davon 0 g 0 g • gesättigte Fettsäuren 0 g 0 g Kohlenhydrate, davon 88,5 g 50,4 g • Zucker 87,8 g 50,0 g Ballaststoffe 0 g 0 g Eiweiß 0 g 0 g Salz 0 g 0 g Zutaten: 96,5% Glukose Monohydrat (Traubenzucker), Säuerungsmittel (Apfelsäure, Weinsäure), Aroma. Allergene: keine Nettofüllmenge: 50 g Aufbewahrungsbedingungen: Nicht vor dem Gebrauch öffnen. An einem trockenen Ort bei einer Temperatur von 10 bis 25 Grad Celsius aufbewahren. Außer Reichweite von Kindern aufbewahren. Ursprungsland des Lebensmittels: Deutschland Anschrift des Herstellers: Medicalfox GmbH Geibelstraße 64 22303 Hamburg Weitere Hinweise: keine Quelle: www.medicalfox.de Stand: 04/20223,39 €*Versand: 4,50 €Sichere Weiterleitung zum Anbieter
-
Was sind Edukte und Produkte?
Edukte sind die Ausgangsstoffe einer chemischen Reaktion, die durch die Reaktion miteinander reagieren, um neue Substanzen zu bilden, die als Produkte bezeichnet werden. Edukte werden in einer chemischen Reaktion verbraucht, während Produkte neu gebildet werden. **
-
Was sind Enzyme, Substrate und Edukte?
Enzyme sind Proteine, die als Katalysatoren in biochemischen Reaktionen fungieren. Sie beschleunigen die Reaktionsgeschwindigkeit, indem sie die Aktivierungsenergie verringern. Substrate sind die Moleküle, auf die das Enzym wirkt und sie in Produkte umwandelt. Edukte sind die Ausgangsstoffe einer chemischen Reaktion, die durch das Enzym in Produkte umgewandelt werden. **
-
Sind nur Edukte bei Redoxreaktionen gegeben?
Nein, bei Redoxreaktionen sind sowohl Edukte als auch Produkte gegeben. Edukte sind die Ausgangsstoffe, die in der Reaktion umgewandelt werden, während Produkte die entstehenden Stoffe sind. In einer Redoxreaktion findet eine Übertragung von Elektronen statt, wodurch sich die Oxidationszustände der beteiligten Elemente ändern. **
-
Ist Glukose tierisch?
Nein, Glukose ist nicht tierisch. Glukose ist eine Form von Zucker, die in vielen pflanzlichen und tierischen Lebensmitteln vorkommt. Es wird oft aus pflanzlichen Quellen wie Mais oder Weizen hergestellt, kann aber auch aus tierischen Quellen wie Honig gewonnen werden. **
Ähnliche Suchbegriffe für Edukte Glukose
-
Internationales SteuerrechtInternationales Steuerrecht , Grenzüberschreitende Mandate sind keine Ausnahme mehr, sondern die Regel. Dieser Tatsache trägt der vollständig neu konzipierte Kommentar von Oppel/Martini/Oertel Rechnung: Erstmalig sind darin alle für das Internationale Steuerrecht relevanten deutschen Steuernormen (außer DBA - Doppelbesteuerungsabkommen und AStG - Außensteuergesetz) kompakt und praxisrelevant aufbereitet. Das einbändige Werk bietet eine systematische und umfassende Kommentierung der ertragsteuerlichen und erbschaftsteuerlichen sowie der verfahrensrechtlichen Normen mit internationalen Regelungsinhalten. Damit ist es die ideale Ergänzung zu Schönfeld/Ditz DBA und Greil/Hummel AStG. Für höchste Gründlichkeit und Verlässlichkeit der Inhalte bürgt das hervorragende Autorenteam aus Richterschaft, Beratung, Steuerwissenschaft und Finanzverwaltung. Erster Querschnittskommentar zum Internationalen Steuerrecht - perfekt für die Praxis Das Werk ist der erste Querschnittskommentar zum Internationalen Steuerrecht. Erläutert werden nur die für internationale Fälle relevanten Paragraphen der wesentlichen Steuergesetze. Folgende Normen sind enthalten: AO - Abgabenordnung BewG - Bewertungsgesetz ErbStG - Erbschaftsteuergesetz und Schenkungsteuergesetz EStG - Einkommensteuergesetz EUAHiG - EU-Amtshilfegesetz EUBeitrG - EU-Beitreibungsgesetz EU-StreitbeilegungsG - EU-Streitbeilegungsgesetz FGO - Finanzgerichtsordnung GewStG - Gewerbesteuergesetz InvStG - Investmentsteuergesetz KapErhStG - Gesetz über steuerrechtliche Maßnahmen bei Erhöhung des Nennkapitals aus Gesellschaftsmitteln KStG - Körperschaftsteuergesetz UmwStG - Umwandlungssteuergesetz Die Kommentierungen ordnen einzelne Normen und das gesamte steuerrechtliche Regelungsgefüge systematisch ein, zeigen die Querverbindungen untereinander sowie zum AStG (Außensteuergesetz) und DBA (Doppelbesteuerungsabkommen) und arbeiten die unionsrechtlichen, verfassungsrechtlichen und völkerrechtlichen Hintergründe heraus. Beratende erhalten in diesem handlichen Kommentar auf alle konkreten Fragestellungen mit internationaler Ausrichtung praxistaugliche Antworten. Dabei ist auf Qualität und Rechtssicherheit Verlass - so wie bei allen Werken der blauen Reihe von Otto Schmidt. Erstklassige Herausgeber und Autoren Dr. Florian Oppel, LL.M. ist Rechtsanwalt und Steuerberater sowie Partner bei der Wirtschaftskanzlei YPOG. Er berät mit Fokus auf Familienunternehmen zum Unternehmenssteuerrecht und internationalen Steuerrecht sowie ausgewählten zivilrechtlichen und gesellschaftsrechtlichen Fragen. Er ist zudem als Lehrbeauftragter, Autor und Herausgeber tätig. Dr. Ruben Martini ist Richter am Bundesfinanzhof und Mitglied des für Umsatzsteuer und Gemeinnützigkeitsrecht zuständigen V. Senat. Der Spezialist für Internationales Steuerrecht ist Verfasser einer Vielzahl von Publikationen auf diesem Gebiet und wissenschaftlicher Schriftleiter der IStR. Dr. Eva Oertel leitet das Referat für Internationales Steuerrecht im Bayerischen Staatsministerium der Finanzen und für Heimat. Die Lehrbeauftragte an der Universität Heidelberg gehört zu den führenden Experten für grenzüberschreitende Unternehmensbesteuerung. , Zusatzbeleuchtung > Beleuchtung , Auflage: Auflage 2024, Erscheinungsjahr: 202412, Produktform: Leinen, Redaktion: Oppel, Florian~Martini, Ruben~Oertel, Eva, Auflage: 24001, Auflage/Ausgabe: Auflage 2024, Seitenzahl/Blattzahl: 2000, Keyword: AStG; Erbschaftsteuerrecht; Ertragsteuerrecht; OECD-MA; internationales Steuerrecht, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 60, Gewicht: 2037, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Grotherr, Siegfried: Internationales SteuerrechtInternationales Steuerrecht , Die Internationalisierung der Geschäftsbeziehungen ist heute nahezu bei allen mittleren, aber auch bei vielen kleinen Unternehmen zu einer Überlebensfrage geworden. Dementsprechend kann sich kaum jemand im Steuerrecht der Bearbeitung grenzüberschreitender Sachverhalte entziehen. Der Band vermittelt einen systematischen Einstieg in die komplexe Materie und verdeutlicht die Zusammenhänge der unterschiedlichen z. T. ineinandergreifenden Regelungen. Neue Vorschriften und Gesetzesänderungen wie z. B. das Steueroasen-Abwehrgesetz, die Anti-Tax-Avoidance-Directive (ATAD) und das BEPS-Projekt wurden in die aktuelle Auflage des Buches eingearbeitet. Die Gliederung erfolgt in fünf Kapiteln: Nationales Außensteuerrecht, Außensteuergesetz sowie Doppelbesteuerungsabkommen, Europarecht und Steueroasen-Abwehrgesetz. Zahlreiche Beispiele unterstützen die Ausführungen. Das vorliegende Werk wendet sich an alle Personen, die sich in das Gebiet des internationalen Steuerrechts einarbeiten wollen. Gedacht ist in erster Linie an diejenigen, die sich auf die Steuerberaterprüfung oder auf die Laufbahnprüfung des gehobenen Dienstes der Finanzverwaltung (Dipl.-Finanzwirt) vorbereiten. Darüber hinaus richtet sich das Buch sowohl an die Studierenden der Wirtschafts- und Rechtswissenschaften als auch an die praktisch tätigen Rechtsanwender, welche durch Verweise auf die entsprechenden Entscheidungen der Finanzgerichte und Verwaltungsanweisungen einen Kurzkommentar zum internationalen Steuerrecht erhalten. , Zusatzbeleuchtung > Beleuchtung , Auflage: 4. Auflage, Erscheinungsjahr: 20221028, Produktform: Leinen, Beilage: GB, Titel der Reihe: Grüne Reihe#17#, Autoren: Grotherr, Siegfried~Herfort, Claus~Strunk, Günther, Edition: REV, Auflage/Ausgabe: 4. Auflage, Seitenzahl/Blattzahl: 1047, Keyword: Außensteuergesetz (AStG); Doppelbesteuerungsabkommen (DBA); Einfluss der EuGH-Rechtsprechung auf das internationale Steuerrecht; Einfluss des Europarechts auf das internationale Steuerrecht; Nationales Außensteuerrecht (EStG, KStG, GewStG, ErbStG); OECD-Musterabkommen; Steuerrecht, Unterrichtsmaterial, Recht; indirekte Steuern, direkte Steuern, Fachschema: International (Recht)~Internationales Recht~Steuergesetz~Steuerrecht - Steuergesetz~Abgabe - Abgabenordnung - AO, Fachkategorie: Internationales Recht, Bildungszweck: für die Hochschule, Warengruppe: HC/Internationales und ausländ. Recht, Fachkategorie: Steuer- und Abgabenrecht, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49011000, Warenverzeichnis für die Außenhandelsstatistik: 49011000, Verlag: Fleischer EFV Verlag, Verlag: Fleischer EFV Verlag, Verlag: Fleischer, E, Länge: 216, Breite: 156, Höhe: 58, Gewicht: 1400, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: A1410704, Vorgänger EAN: 9783816811732 9783816811725 9783816811718, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 152689887,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist das wegen der Masse der Edukte?
Nein, die Masse der Edukte hat keinen Einfluss auf die Reaktionsgeschwindigkeit. Die Reaktionsgeschwindigkeit hängt von der Konzentration der Edukte, der Temperatur, dem Druck und anderen Faktoren ab. Die Masse der Edukte kann jedoch die Ausbeute der Reaktion beeinflussen. **
-
Welches Organ speichert Glukose?
Welches Organ speichert Glukose? Die Leber ist das Hauptorgan, das Glukose speichert. Sie wandelt überschüssige Glukose in Form von Glykogen um und speichert es für den späteren Gebrauch. Bei Bedarf kann die Leber das gespeicherte Glykogen wieder in Glukose umwandeln und ins Blut abgeben, um den Energiebedarf des Körpers zu decken. Dieser Prozess wird als Glykogenolyse bezeichnet. Die Leber spielt somit eine wichtige Rolle bei der Regulation des Blutzuckerspiegels und der Energieversorgung des Körpers. **
-
Ist Glukose vom Schwein?
Nein, Glukose ist ein einfacher Zucker, der in vielen Lebensmitteln vorkommt. Es wird aus Stärke gewonnen, die in Pflanzen wie Mais oder Kartoffeln enthalten ist. Es hat nichts mit Schweinen zu tun. **
-
Was sind die Edukte und Produkte der Zellatmung?
Was sind die Edukte und Produkte der Zellatmung? **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.